PICHINCHA BANCA MÓVIL

Capturas de pantalla
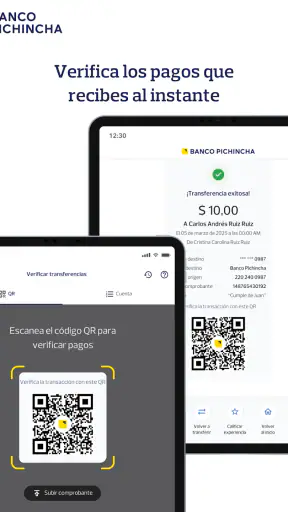
Detalles
- Valoración
- 695.00 reseñas
- Versión
- 12.19.0
- Desarrollador
- Banco Pichincha C.A.
Análisis de Norviv
Cuando necesito resolver una gestión bancaria sin desplazarme, PICHINCHA BANCA MÓVIL me parece una opción práctica para tener los productos y servicios de Banco Pichincha cerca. La aplicación pertenece a la categoría de finanzas, es gratuita y está desarrollada por Banco Pichincha C.A. Mi impresión general es positiva, aunque no completamente uniforme: cumple bien cuando ya soy cliente y quiero consultar o moverme por mis operaciones habituales, pero la experiencia depende bastante de que el acceso, la conexión y la validación funcionen sin tropiezos.
La aplicación está disponible para dispositivos con Android 8.0 o superior y tiene una clasificación PEGI 3, así que su público potencial es amplio. Lleva varios años en circulación, desde el 10 de febrero de 2016, y su versión actual es la 12.19.0. Ese recorrido ayuda a entender por qué se ha convertido en una herramienta conocida para los usuarios del banco, aunque también explica que la valoración media sea de 3,1, una señal de que la utilidad diaria no siempre se traduce en una experiencia perfecta.
Del problema cotidiano al resultado: cómo se vive el flujo bancario
En esta sección sigo una gestión bancaria desde la necesidad inicial hasta la comprobación del resultado, fijándome en qué pasos pueden sentirse ágiles y dónde conviene detenerse. También planteo una forma práctica de evitar errores cuando una consulta rápida se convierte en una operación, antes de pasar a valorar el rendimiento general.
El punto de partida: necesito hacer algo concreto
La forma más cómoda de usarla es abrirla con una tarea definida. Por ejemplo, puedo estar a punto de pagar una compra y querer comprobar si el saldo disponible alcanza; también puedo necesitar revisar un movimiento, verificar que una operación se reflejó o gestionar alguno de los productos que tengo contratados con Banco Pichincha. En vez de entrar sin rumbo y recorrer menús, me conviene decidir primero qué resultado busco.
Ese pequeño hábito cambia bastante la experiencia. Una aplicación bancaria no se disfruta como una red social: normalmente la abro porque necesito confirmar algo o completar una acción. En PICHINCHA BANCA MÓVIL, tener claro el objetivo reduce el tiempo que paso navegando y me ayuda a detectar enseguida si la información que busco está disponible en la pantalla inicial o requiere entrar en otra sección.
Su propuesta tiene sentido sobre todo para clientes que concentran su relación financiera en Banco Pichincha. Si utilizo varios bancos, la aplicación sigue siendo útil para la cuenta de esta entidad, pero no sustituye una herramienta de visión global. En ese escenario, debo cambiar de aplicación para revisar el resto de mis finanzas y asumir que la organización final depende de mí.
Primer paso: entrar y orientarme sin perder tiempo
Al iniciar el recorrido, lo importante es superar el acceso y reconocer rápidamente dónde está cada producto o servicio. Mi recomendación es revisar con calma la primera pantalla en una sesión tranquila, no justo cuando estoy en una fila o intentando pagar. Así aprendo la distribución y, cuando surge una urgencia, no gasto tiempo explorando opciones al azar.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
También conviene mantener el teléfono preparado antes de abrir la aplicación: sistema actualizado dentro de lo razonable, conexión estable y batería suficiente. No es un detalle menor. En una gestión financiera, cualquier interrupción durante el acceso o la confirmación genera más ansiedad que en una aplicación corriente, porque no siempre sé si la operación llegó a completarse o quedó pendiente.
Una buena práctica que aplico es separar dos momentos: primero consulto y después actúo. Si quiero hacer un pago o cualquier otra operación, verifico antes la cuenta, el importe y el destinatario desde la pantalla correspondiente. Esta pausa evita que la rapidez del móvil me lleve a confirmar algo sin haber revisado los datos.
Segundo paso: encontrar la información que necesito
Cuando la finalidad es consultar, el valor principal está en evitar una visita a una oficina o una llamada. Puedo revisar mi posición y movimientos desde el teléfono y utilizar esa información para tomar una decisión inmediata. Por ejemplo, si estoy en el supermercado, compruebo primero el saldo; si estoy conciliando mis gastos, reviso los movimientos recientes y separo mentalmente los pagos que reconozco de los que necesito investigar.
La consulta móvil también resulta útil para pequeñas tareas administrativas. Antes de reclamar un cobro, me parece más sensato comprobar si el movimiento aparece correctamente y observar su descripción. Antes de asumir que un ingreso no llegó, reviso la cuenta y el periodo correspondiente. Este orden evita contactar con soporte por una duda que la propia aplicación puede aclarar en pocos segundos.
El límite aparece cuando necesito una lectura financiera más profunda. La aplicación está pensada para operar con el banco, no para reemplazar una hoja de cálculo o un sistema completo de presupuesto. Si quiero comparar categorías durante meses, consolidar varias entidades o preparar un análisis detallado, prefiero exportar mentalmente la información a otra herramienta o hacerlo de forma manual. Para una comprobación rápida es suficiente; para planificación avanzada, no tanto.
Tercer paso: pasar de la consulta a la operación
El flujo más delicado empieza cuando dejo de mirar y quiero actuar. En ese momento reviso cuidadosamente cada campo antes de avanzar. Mi consejo es no confiar únicamente en la memoria: compruebo el importe, la cuenta de origen y cualquier dato del receptor que aparezca en el proceso. El móvil facilita la operación, pero también hace que sea tentador tocar “continuar” demasiado rápido.
La pantalla pequeña es cómoda para una acción puntual, aunque menos apropiada para revisar información extensa. Si la operación contiene varios datos, prefiero detenerme, leerlos uno por uno y no cambiar de aplicación a mitad del proceso. Cambiar constantemente entre mensajes, contactos y la aplicación bancaria aumenta el riesgo de copiar algo incorrecto o perder el punto exacto del flujo.
Hay un detalle práctico que suele pasarse por alto: una operación bancaria no termina necesariamente cuando pulso el último botón. Para mí, el resultado real es poder confirmar que quedó registrada. Por eso, después de completar una acción, vuelvo a consultar la cuenta o reviso el movimiento correspondiente. Si la conexión falló justo al final, esa comprobación es más fiable que repetir la operación de inmediato y correr el riesgo de duplicarla.
Los traspasos entre personas, dispositivos y canales
El uso cotidiano no ocurre siempre en un único dispositivo. Puedo comenzar una gestión en el teléfono, recibir una confirmación por otro canal o necesitar consultar información que tengo guardada en un documento. Cada cambio introduce un punto de fricción. Para reducirlo, preparo antes los datos necesarios y evito iniciar la operación cuando sé que tendré que abandonar el teléfono en mitad del proceso.
También hay un traspaso importante entre la aplicación y el propio banco. La app me permite hacer muchas gestiones desde el móvil, pero no elimina la necesidad de acudir a otro canal cuando una situación requiere atención personalizada, una aclaración compleja o resolver un bloqueo. Esta diferencia es importante: la banca móvil agiliza el recorrido habitual, pero no convierte todos los casos en autoservicio.
Cuando comparto el teléfono con otra persona, soy especialmente cuidadoso. No dejo la sesión abierta y evito mostrar información financiera en lugares públicos. La comodidad de tener los servicios del banco en el bolsillo exige hábitos básicos de privacidad. No considero esto un defecto exclusivo de PICHINCHA BANCA MÓVIL, pero sí una responsabilidad que se vuelve más visible al usar una aplicación financiera con frecuencia.
El resultado que puedo esperar
En el mejor escenario, el recorrido es directo: abro la aplicación, accedo, localizo el producto adecuado, reviso los datos, completo la acción y confirmo el resultado. Para una consulta de saldo o de movimientos, esa cadena puede ahorrar bastante tiempo. Para una operación, la ventaja no es solo la velocidad, sino poder hacerla desde el lugar donde me encuentro, sin depender del horario de una oficina.
El hecho de que supere los 10 millones de instalaciones muestra que forma parte de la rutina digital de muchos clientes. No interpreto esa cifra como una garantía de que todos tendrán la misma experiencia, pero sí como una señal de que el formato responde a una necesidad real: llevar la relación con Banco Pichincha en un dispositivo que normalmente ya está a mano.
La gratuidad también elimina una barrera de entrada importante. No tengo que pagar por instalarla para probar si encaja con mi manera de operar. Eso sí, “gratis” describe el acceso a la aplicación, no significa que todas las operaciones bancarias asociadas sean necesariamente gratuitas. Antes de tomar una decisión financiera, reviso siempre las condiciones que correspondan al producto o servicio, en lugar de asumir que el coste de la app determina el coste de la operación.
Un caso realista: pagar mientras estoy fuera de casa
Imaginemos una situación habitual. Estoy en una tienda, llevo prisa y quiero asegurarme de que puedo pagar. Abro la aplicación, entro en mi posición y compruebo el saldo disponible. Si necesito realizar una gestión, la inicio solo después de confirmar que estoy utilizando el producto correcto. Al terminar, espero a ver una confirmación clara y vuelvo a consultar el movimiento antes de guardar el teléfono.
La parte menos visible del proceso está en lo que ocurre después. Si el comercio, una persona o un servicio me pide una prueba, necesito conservar la referencia o la pantalla de confirmación de forma segura. Si no aparece el resultado esperado, no repito automáticamente la operación: primero reviso los movimientos y, si sigue sin aclararse, utilizo el canal de atención del banco. Esa secuencia evita convertir una duda de estado en un posible pago duplicado.
Este ejemplo resume su principal fortaleza y su principal exigencia. La fortaleza es que puedo iniciar la gestión desde casi cualquier lugar. La exigencia es que debo prestar atención a la confirmación final y no tratar una operación bancaria como si fuera una compra rápida dentro de una aplicación cualquiera.
Qué la diferencia de las alternativas habituales
Frente a la banca web desde un navegador, la aplicación resulta más natural para consultas rápidas y gestiones que hago desde el teléfono. No necesito abrir una pestaña, buscar la página correcta y adaptar la interfaz a una pantalla móvil. La contrapartida es que quedo más ligado al dispositivo y a la versión instalada: si el teléfono es antiguo o funciona con una versión de Android inferior a 8.0, esta opción no es adecuada.
Frente a acudir a una oficina, la ventaja es evidente para asuntos rutinarios. Puedo consultar o iniciar una operación sin organizar un desplazamiento. La oficina, en cambio, sigue siendo preferible cuando necesito explicar un caso complejo, resolver una incidencia que no entiendo o recibir ayuda directa. La app reduce pasos, pero no sustituye el criterio de un profesional cuando el problema supera una consulta normal.
Frente a una aplicación financiera independiente, PICHINCHA BANCA MÓVIL ofrece una relación más directa con los productos de Banco Pichincha. Una herramienta externa puede ser mejor para reunir cuentas de varias entidades, visualizar presupuestos o analizar hábitos de gasto. Si mi prioridad es controlar toda mi economía desde un único panel, esta aplicación por sí sola puede quedarse corta; si mi prioridad es gestionar la relación con este banco, la especialización juega a su favor.
Dónde se rompe el recorrido
El primer punto débil es cualquier problema de acceso. Cuando no puedo entrar, la aplicación deja de ser una herramienta de consulta y se convierte en una fuente de incertidumbre, especialmente si necesito comprobar una operación urgente. Por eso no recomiendo depender exclusivamente del móvil para una situación importante: conviene conocer también los canales alternativos del banco y guardar la información necesaria para solicitar ayuda.
Otro punto delicado es la conectividad. La banca móvil necesita que el teléfono pueda comunicarse correctamente con el servicio. En una zona con mala cobertura, durante un desplazamiento o en una red saturada, el flujo puede detenerse. Si esto ocurre después de enviar una instrucción, mi regla es no repetirla hasta confirmar el estado en los movimientos o mediante el canal correspondiente.
La valoración media de 3,1 refleja que no todos los usuarios encuentran el recorrido igual de fluido. Yo no la descartaría solo por esa puntuación, porque el valor depende mucho de la frecuencia con la que uso Banco Pichincha y del tipo de gestión que realizo. Pero tampoco la ignoraría: es una advertencia razonable para probar el acceso y las consultas básicas antes de confiarle una operación importante.
También puede resultar poco conveniente para quien busca una experiencia financiera completamente unificada. Si tengo cuentas, tarjetas o inversiones repartidas entre varias entidades, necesitaré alternar entre aplicaciones. En ese caso, una herramienta agregadora puede ofrecer una visión más cómoda, aunque la aplicación oficial seguirá siendo el lugar lógico para confirmar o ejecutar operaciones de Banco Pichincha.
Para quién la recomiendo y para quién no
Yo la recomiendo a clientes de Banco Pichincha que quieren consultar sus productos desde Android y resolver tareas habituales sin depender siempre de una oficina. También encaja con quien valora poder revisar un movimiento en el momento, comprobar su saldo antes de pagar y mantener una relación más inmediata con el banco.
No la elegiría como única herramienta para alguien que busca presupuestos avanzados, análisis detallado de gastos o consolidación de varias entidades. Tampoco la recomendaría sin reservas a quien utiliza un teléfono antiguo, tiene una conexión muy inestable o necesita asistencia humana para casi todas sus gestiones. En esos casos, la banca web, una oficina o una solución financiera más amplia pueden ser mejores complementos.
Antes de adoptarla como parte de mi rutina, haría una prueba sencilla: accedería en casa, localizaría mis productos, consultaría los movimientos y comprobaría que entiendo cómo verificar el resultado de una operación. Después configuraría mi propio procedimiento de seguridad: no guardar datos sensibles en lugares expuestos, cerrar la sesión cuando corresponda y no repetir acciones si la pantalla se queda sin respuesta.
Mi conclusión después de recorrer todo el proceso
PICHINCHA BANCA MÓVIL cumple una función concreta y valiosa: acercar los servicios de Banco Pichincha al teléfono para que las consultas y gestiones habituales no dependan de un desplazamiento. La considero una herramienta útil cuando ya soy cliente y sé exactamente qué necesito hacer. Su gratuidad, su disponibilidad para Android 8.0 o superior y su alcance de más de 10 millones de instalaciones la convierten en una opción fácil de probar.
Mi opinión es equilibrada. Me gusta la comodidad del acceso móvil y la posibilidad de comprobar el resultado desde el mismo dispositivo, pero mantengo cautela con los puntos de acceso, conexión y confirmación. No la usaría de forma automática ni asumiría que una pantalla sin error equivale siempre a una operación finalizada; verificaría cada resultado importante.
En definitiva, la instalaría si mi banco principal es Banco Pichincha y necesito una vía práctica para gestionar sus productos desde Android. La dejaría en segundo plano si busco controlar todas mis finanzas en una sola aplicación o si prefiero resolver asuntos complejos con atención personal. Como herramienta de banca diaria, tiene sentido; como sustituto universal de todos los canales financieros, sus límites se hacen evidentes.
Preguntas frecuentes
01¿Qué es Pichincha Banca Móvil y para qué sirve?
Pichincha Banca Móvil es la aplicación oficial de Banco Pichincha para gestionar productos financieros desde un teléfono Android o iPhone. Después de iniciar sesión, permite consultar saldos y movimientos, realizar transferencias, pagar servicios, revisar tarjetas y acceder a otras operaciones disponibles según el país y el tipo de cuenta. Su objetivo es evitar desplazamientos a una agencia y centralizar las operaciones bancarias cotidianas.
02¿Cómo puedo registrarme o iniciar sesión en la aplicación?
Para utilizar Pichincha Banca Móvil normalmente necesitas ser cliente de Banco Pichincha y contar con los datos de acceso habilitados para sus canales digitales. El registro puede solicitar información personal, número de identificación, datos de la cuenta y códigos de verificación enviados por SMS o correo. Si ya tienes usuario, debes introducir tus credenciales y completar la validación de seguridad solicitada por la aplicación.
03¿Es seguro realizar transferencias y pagos desde Pichincha Banca Móvil?
La aplicación incorpora mecanismos de seguridad habituales en la banca digital, como autenticación, códigos de verificación, bloqueo de sesión y validaciones para determinadas operaciones. Aun así, la seguridad también depende del usuario: descarga la app únicamente desde Google Play o App Store, evita compartir contraseñas y códigos, activa el bloqueo del teléfono y no accedas desde redes Wi-Fi públicas. Banco Pichincha puede solicitar verificaciones adicionales.
04¿Qué operaciones bancarias puedo realizar desde la app?
Las funciones disponibles pueden variar según el país, la versión instalada y los productos contratados, pero generalmente incluyen consulta de saldos, revisión de movimientos, transferencias entre cuentas, pagos de servicios, gestión de tarjetas y consulta de información financiera. Algunas operaciones pueden tener límites, comisiones, horarios o requisitos adicionales. Antes de confirmar una transacción, revisa cuidadosamente el destinatario, el importe y los datos mostrados.
05¿Qué debo hacer si olvido mi contraseña, pierdo el teléfono o la aplicación presenta problemas?
Si olvidas tus credenciales, utiliza la opción de recuperación disponible en la pantalla de acceso o contacta con los canales oficiales de Banco Pichincha. En caso de pérdida o robo del teléfono, solicita cuanto antes el bloqueo de tus accesos y comunica la situación al banco. Si la app falla, comprueba la conexión, actualízala desde la tienda oficial y evita instalar versiones modificadas o procedentes de sitios no autorizados.


